GUIDE MARCHAND · MAROC 2026 Par Wail Amrani · Publié le 20 octobre 2026
Paiement en ligne au Maroc en 2026 : solutions, frais et comparatif
Vous voulez encaisser par carte sur votre boutique, mais les devis, l'intégration et les délais de versement restent flous ? Voici comment comparer les prestataires marocains et choisir un parcours fiable, sans confondre commission bancaire et coût final.
Par Wail Amrani · Publié le 20 octobre 2026
Réponse rapide : pour accepter le paiement en ligne au Maroc, une entreprise doit sélectionner un prestataire ou un acquéreur qui accepte son activité, ouvrir un compte marchand, obtenir ses conditions contractuelles et relier une solution compatible à son site. Le choix ne dépend pas uniquement du taux affiché : il faut aussi vérifier les cartes, les remboursements, les versements, l'intégration Shopify/WooCommerce et les incidents de paiement. Le marché a changé en 2025-2026 : comparer seulement « CMI contre Payzone » ne suffit plus.
VERSION AUDIOVous préférez écouter ce guide ?
Lecture vocale automatique en français, directement dans votre navigateur.
La lecture audio n’est pas disponible dans ce navigateur.
1. Accepter un paiement en ligne au Maroc : ce qu'il faut vraiment mettre en place
Une commande peut être créée sans qu'aucun dirham n'ait été encaissé. C'est la première distinction à garder en tête lorsqu'on ouvre un site marchand.
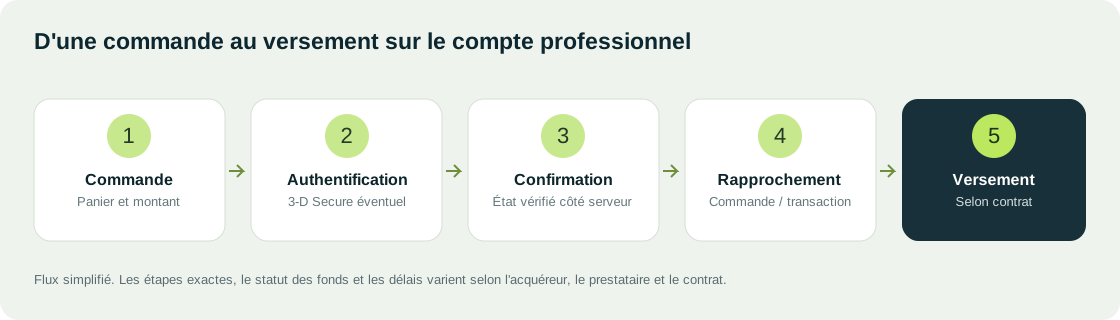
Sur une boutique, l'acheteur choisit un produit, renseigne son adresse et confirme son panier. La plateforme e-commerce connaît alors le montant théorique de la commande. Pour payer par carte, un autre circuit entre en jeu : le prestataire de paiement présente un formulaire sécurisé, transmet la demande d'autorisation, reçoit un résultat puis informe le marchand de l'état de la transaction. Le versement bancaire peut intervenir plus tard selon le contrat.
Pour un commerçant, « intégrer une passerelle » signifie donc trois choses. Premièrement, obtenir une solution d'encaissement réellement accessible à sa société et à son secteur. Deuxièmement, configurer un parcours utilisateur qui ne s'arrête pas brutalement au paiement. Troisièmement, raccorder les statuts de paiement aux commandes et à la comptabilité. Une page de confirmation affichée dans le navigateur n'est pas, à elle seule, une preuve suffisante de paiement.
Vous pouvez commencer avec un lien de paiement envoyé manuellement à un client. Si le volume augmente, une intégration dans le checkout évite les doubles saisies et les vérifications quotidiennes. Pour une société qui prépare un lancement, le sujet du paiement doit être étudié en même temps que le choix de la plateforme et du modèle e-commerce marocain, pas la veille de la mise en ligne.
Avant de contacter un fournisseur, préparez quatre informations : votre forme juridique, votre activité exacte, une estimation de vos volumes et la technologie utilisée par votre site. Une boutique Shopify qui vend en dirhams à des particuliers n'a pas les mêmes contraintes qu'une entreprise B2B facturant des clients étrangers, même lorsque les deux recherchent « paiement en ligne » sur Google.
2. Carte bancaire, lien de paiement, portefeuille mobile ou virement : ne pas mélanger les usages
Le moyen de règlement visible pour le client et l'infrastructure qui encaisse l'argent sont deux éléments différents. Un checkout peut proposer une carte marocaine ou internationale ; un lien de paiement permet d'envoyer un montant sans disposer d'un panier e-commerce complet ; un virement intervient souvent en dehors du processus d'autorisation par carte. Chacun répond à une situation opérationnelle différente.
Cartes marocaines et cartes internationales
Pour une boutique orientée vers le marché national, commencez par vérifier l'acceptation des cartes émises au Maroc, les exigences d'authentification et les règles de confirmation des transactions. Pour un site qui cible la diaspora, les touristes ou l'exportation, les cartes émises à l'étranger, les devises et la politique de change deviennent déterminantes. La compatibilité annoncée par un prestataire ne garantit pas que chaque carte, banque ou pays sera accepté sans restriction : demandez la liste, puis testez des cas réels autorisés.
Un paiement en MAD sur une carte étrangère peut impliquer des frais de conversion côté client. À l'inverse, une fonction affichant le montant dans la devise du porteur n'implique pas nécessairement que le marchand sera réglé dans cette même devise. La distinction entre devise de présentation, devise de transaction et devise de règlement mérite une clause écrite dans votre contrat.
Liens de paiement et encaissement sans boutique
Un lien peut suffire pour une prestation ponctuelle, une réservation, un acompte ou une facture. Le commerçant prépare un montant, envoie l'URL par un canal approprié et suit le règlement dans le portail marchand. NAPS documente par exemple son offre ePay Link, conçue pour recevoir des paiements sans développement de site e-commerce. La présence de ce service ne dispense pas de vérifier les frais, les conditions d'accès et le cycle de versement. Voir les solutions de paiement en ligne NAPS.
Sur WhatsApp ou Instagram, le lien de paiement peut simplifier l'encaissement. Mais le message envoyé au client n'est pas une preuve comptable. Reliez toujours la référence de paiement à la commande ou à la facture correspondante, conservez la confirmation du prestataire et n'expédiez pas automatiquement sur la seule foi d'une capture d'écran.
Wallets, règlement multicanal et virement
Les portefeuilles mobiles et les canaux de règlement ne sont pas tous interchangeables avec un paiement direct au checkout. Certains passent par une référence, une application bancaire ou un réseau de proximité. Le CMI indique que son dispositif Fatourati relie notamment des banques et établissements de paiement à de nombreux canaux digitaux et physiques ; il est particulièrement pertinent dans des logiques de factures et de créances. Les capacités exactes d'un portefeuille et son acceptation par une boutique doivent être confirmées prestataire par prestataire.
Le virement classique reste utile pour des montants élevés ou des relations B2B déjà établies. En revanche, il suppose souvent une vérification bancaire et un rapprochement plus manuel. Sur WooCommerce, la méthode native de virement n'est pas un encaissement par carte en temps réel. Cette différence paraît évidente, mais elle évite beaucoup de commandes marquées « payées » alors que l'argent n'est pas arrivé.
Enfin, le paiement à la livraison (COD) peut coexister avec la carte pour répondre aux habitudes d'achat locales. Il génère ses propres coûts de confirmation, de refus, de transport et de reversement. Le comparer à une commission de carte de quelques points sans intégrer ces coûts donnerait une image trompeuse de la rentabilité.
3. CMI, acquéreurs et nouveaux acteurs : pourquoi le comparatif a changé
Une grande partie des anciens guides marocains sur le paiement en ligne décrivent encore un marché organisé presque exclusivement autour du CMI. Cette image ne suffit plus à expliquer les offres commerciales accessibles aux entreprises. Les autorités ont engagé une transition vers un système multi-acquéreurs, dans lequel plusieurs acteurs peuvent commercialiser l'acceptation des paiements tout en utilisant une infrastructure technique commune.
Dans le communiqué conjoint publié en 2026, le Conseil de la concurrence et Bank Al-Maghrib rappellent l'interdiction faite au CMI de démarcher de nouveaux commerçants depuis le 1er novembre 2024, ainsi que la réorganisation progressive de son portefeuille marchand. Le texte précise aussi l'accès des nouveaux établissements à la plateforme technique et l'encadrement réglementaire de leur activité.
Pour le commerçant, cela change la méthode de sélection. Au lieu de demander seulement « quel module CMI installer ? », il devient plus pertinent de demander qui sera votre cocontractant, qui fournira l'acquisition, quelle plateforme traitera les transactions, qui pilotera les litiges et qui versera effectivement les fonds. Les réponses peuvent impliquer plusieurs organismes. Cela ne signifie pas que tous les prestataires proposent les mêmes fonctionnalités ou que tous les établissements de paiement ont exactement le même statut juridique.
0,50 %
Plafond d'interchange pour les paiements monétiques domestiques depuis le 1er octobre 2026, après un plafond de 0,65 % appliqué en octobre 2024.
Conseil de la concurrence / Bank Al-Maghrib, décision du 6 juillet 2026.500 M+
Transactions traitées en 2025 par les plateformes du CMI pour plus de 323 milliards de dirhams, incluant plusieurs activités et non le seul e-commerce.
CMI, communication publiée en 2026.70+
Canaux digitaux ou physiques reliés à l'environnement Fatourati selon les communications officielles du CMI.
CMI, présentation de Fatourati Agrégateur en 2026.32
Banques et établissements de paiement partenaires mentionnés dans la documentation Fatourati du CMI.
CMI, communication 2026 ; périmètre Fatourati.Une précision évite une erreur fréquente : le taux d'interchange est un élément des coûts interbancaires, pas nécessairement le taux que vous payerez sur chaque commande. Votre commission marchande peut inclure d'autres composantes : acquisition, traitement, prévention de la fraude, services, frais fixes, voire commissions spécifiques au type de carte. Demander une baisse automatique de sa facture parce que le plafond est de 0,50 % serait donc un raccourci.
De même, les 500 millions de transactions indiquées par le CMI ne constituent pas un chiffre du commerce électronique marocain. Elles couvrent des flux plus larges. La bonne lecture consiste à y voir l'échelle d'une infrastructure de paiement, sans en déduire le nombre de commandes de boutiques en ligne ni le chiffre d'affaires des e-commerçants.
Pour les entreprises, l'ouverture du marché peut créer de nouvelles possibilités de négociation et de services. Elle rend aussi les devis plus difficiles à comparer. Une société gagnera à demander plusieurs propositions détaillées plutôt qu'une promesse de « meilleur taux », en précisant le panier moyen, le risque de son activité, les transactions internationales et les besoins en support.
Sources primaires : communiqué conjoint Conseil de la concurrence / Bank Al-Maghrib · CMI, bilan des plateformes 2025 · CMI, Fatourati Agrégateur.
4. CMI, Payzone, NAPS et acquéreurs : comparer les offres sans se tromper
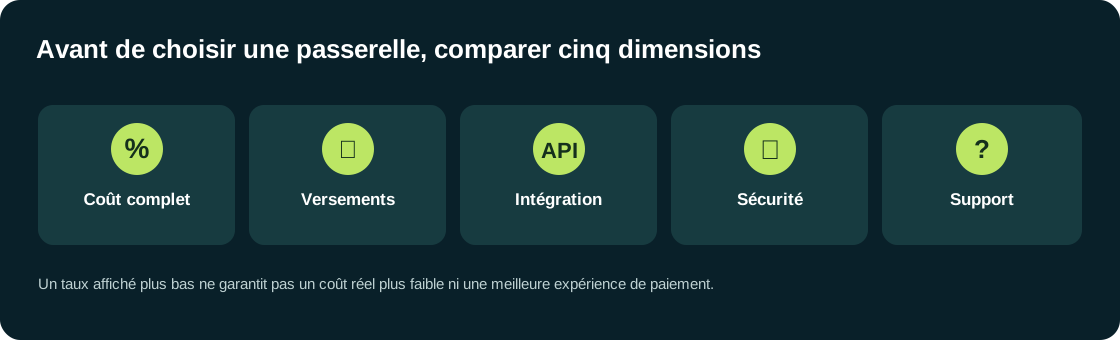
Un comparatif utile ne consiste pas à aligner des logos avec trois étoiles et à désigner arbitrairement un vainqueur. Pour une entreprise marocaine, la première question est de savoir qui signe le contrat et dans quelles conditions elle pourra réellement encaisser. Viennent ensuite le coût de traitement, l'expérience au checkout et la qualité des opérations quotidiennes : remboursements, réconciliations, incidents et versements.
Les acteurs ci-dessous ne doivent pas être présentés comme des produits parfaitement équivalents. Le CMI joue désormais un rôle déterminant d'infrastructure technique, tandis que les prestataires et acquéreurs commercialisent des offres dont le périmètre varie. La disponibilité d'une fonctionnalité dans une brochure ne vaut pas confirmation d'éligibilité pour votre activité.
| Acteur / offre | Ce qu'il faut regarder | Intégration au site | Tarifs publics vérifiables |
|---|---|---|---|
| CMI | Infrastructure monétique, interopérabilité, services de paiement et de collecte. Identifier l'acquéreur ou partenaire contractuel. | Documentation et parcours à confirmer selon l'offre souscrite et le partenaire. | Pas de grille universelle de commission marchande à extrapoler. |
| Payzone / VPS | Demander la formule e-commerce, les cartes acceptées, les règlements et le support marchand. | Ne pas supposer une compatibilité native Shopify ou un plugin WooCommerce sans preuve de la version actuelle. | Demander un devis écrit pour votre secteur et votre volume. |
| NAPS | Solutions e-commerce et ePay Link, dont des encaissements sans site selon l'offre. | Demander la documentation du module/API et la compatibilité de votre checkout. | Conditions de traitement et d'activation à demander. |
| Autres acquéreurs autorisés | Vérifier l’autorisation de l’opérateur, le contrat marchand et les catégories d’activité acceptées. | Exiger une documentation technique à jour, une démonstration réelle et la vérification des plateformes compatibles. | Comparer les devis : mise en service, abonnement, frais par transaction et délai de versement. |
Il est tentant de choisir la solution annoncée comme la plus simple à activer. Pourtant, une activation rapide perd beaucoup de valeur si votre boutique ne sait pas reconnaître un paiement réussi, si les remboursements nécessitent des échanges manuels ou si le prestataire ne peut pas expliquer ses délais de règlement. Sur une activité avec beaucoup de paniers de faible valeur, quelques dirhams fixes par transaction peuvent compter davantage qu'une petite différence de pourcentage.
CMI : distinguer la marque historique de votre futur contrat
Le CMI est une référence historique du paiement par carte au Maroc. Pour autant, les changements du marché monétique exigent de vérifier le rôle exact de l'entité qui vous propose aujourd'hui une solution. Si une agence ou un intégrateur parle d'un « paiement CMI », demandez le nom du cocontractant, la chaîne de traitement, les interlocuteurs responsables et l'origine des frais. Ce vocabulaire commercial peut désigner plusieurs situations techniques.
Un établissement qui utilise une plateforme technique du CMI peut avoir sa propre politique d'entrée en relation, son accompagnement et ses tarifs. L'existence d'une infrastructure commune ne rend pas automatiquement les offres interchangeables. Les commerçants qui renouvellent une ancienne solution ont intérêt à comparer leur ancien contrat aux conditions proposées, notamment la structure des commissions et les services inclus.
Payzone : demander une démonstration du parcours réel
Payzone est un nom fréquemment cité dans les discussions sur les paiements e-commerce au Maroc. Avant de s'appuyer sur une fiche comparative ancienne, il faut obtenir l'offre marchande à jour et une description des modes d'intégration pris en charge. Un paiement hébergé avec redirection peut avoir des implications différentes d'une extension installée directement sur le site, notamment pour les tests, la journalisation des erreurs et la maintenance.
La bonne démarche consiste à demander un parcours de démonstration depuis un panier fictif jusqu'à la confirmation serveur et au remboursement. Vérifiez également à quel moment la commande devient payée dans l'interface de votre boutique. Si cette information nécessite une validation manuelle, ajoutez ce coût opérationnel au comparatif. Ne prenez pas une capture ancienne d'un checkout pour une garantie de support logiciel en 2026.
NAPS : e-commerce intégré ou lien de paiement ?
NAPS documente plusieurs services de paiement électronique au Maroc. Son offre de paiement en ligne et ePay Link montre qu'une entreprise ne doit pas obligatoirement développer une boutique complète pour encaisser certains règlements. C'est intéressant pour les prestations, factures, acomptes ou ventes déclenchées après un échange commercial. L'enjeu est de choisir la bonne formule plutôt que d'acheter une intégration trop complexe pour le volume actuel.
Une boutique à commandes nombreuses recherchera l'automatisation et le suivi précis du statut des transactions. Un professionnel qui envoie cinq factures par mois privilégiera peut-être la facilité d'émission des liens et le rapprochement. Dans les deux cas, demander qui déclenche le remboursement, comment une opération est exportée et quels frais s'appliquent constitue un minimum. Consulter l'offre NAPS.
Nouveaux acquéreurs au Maroc : comparer les contrats plutôt que les annonces
Avec l’évolution du marché monétique marocain, un commerçant peut recevoir des propositions commerciales émanant de différents acquéreurs et opérateurs. La question essentielle reste contractuelle : qui accepte les cartes pour votre entreprise, qui traite la transaction, qui répond en cas de litige et quelle entité effectue le versement ? Les rôles doivent être clairement identifiés dans l’offre et dans les documents contractuels.
Demandez à chaque établissement une simulation adaptée à votre panier moyen, à votre activité et à vos volumes. Vérifiez le coût total, les cartes étrangères, les frais de remboursement et la disponibilité réelle de l’intégration Shopify ou WooCommerce. Pour comparer deux offres sur une base identique, il faut aussi examiner la fréquence des règlements et la qualité du rapprochement comptable. La réorganisation du marché est détaillée dans le communiqué conjoint de Bank Al-Maghrib et du Conseil de la concurrence cité plus haut.
Question à poser à chaque fournisseur :« Sur cent commandes de mon activité, combien de paiements peuvent être confirmés automatiquement, quels incidents me reviennent, combien cela me coûte réellement et quand l'argent devient-il disponible sur mon compte bancaire ? »
5. Frais de paiement en ligne : calculer la facture complète, pas le seul pourcentage
Un tarif annoncé à 2,5 % semble facile à comparer. Dans la pratique, il manque parfois l'essentiel : la commission est-elle hors taxes, existe-t-il un forfait mensuel, des frais de mise en service, un minimum de facturation ou des frais spécifiques pour les cartes internationales ? Certaines conventions prévoient aussi des coûts pour les remboursements, les litiges, les abonnements ou les versements. Les modalités dépendent du contrat.
Pour choisir correctement, demandez un devis qui décrit le coût d'une transaction marocaine réussie, puis celui d'une carte étrangère. Ajoutez les frais de plateforme : sur Shopify, les frais de transaction facturés par Shopify pour un fournisseur tiers peuvent s'ajouter à ceux du prestataire, selon le forfait et les conditions applicables. Pour WooCommerce, le logiciel peut être libre d'utilisation mais l'hébergement, les extensions et la maintenance ne sont pas gratuits par nature.
Exemple de simulation : 200, 500 et 1 000 MAD
Le tableau suivant utilise une hypothèse purement illustrative de 2,5 % par transaction réussie, sans frais fixe, abonnement ni taxe. Il ne représente le tarif contractuel d'aucun prestataire marocain et ne doit pas être confondu avec le plafond d'interchange de 0,50 %.
| Montant payé | Commission hypothétique de 2,5 % | Montant théorique après commission | Ce qui reste à ajouter au modèle réel |
|---|---|---|---|
| 200 MAD | 5 MAD | 195 MAD | Frais fixes, taxes, plateforme, remboursement éventuel. |
| 500 MAD | 12,50 MAD | 487,50 MAD | Idem, selon conditions contractuelles. |
| 1 000 MAD | 25 MAD | 975 MAD | Idem, sans inclure le coût produit. |
Sur un panier de 200 MAD, des frais fixes de 2 MAD représentent à eux seuls 1 % supplémentaire. Sur un panier de 1 000 MAD, ces mêmes 2 MAD deviennent beaucoup moins déterminants. Le panier moyen et le volume doivent donc figurer dans votre négociation. Une comparaison à l'unité peut avantager artificiellement une solution si votre activité comporte des dizaines de milliers de petites transactions.
Calculez le coût mensuel de votre passerelle
Remplacez les valeurs d'exemple par celles de votre devis. Les résultats se recalculent automatiquement, sans collecte de données.
Frais par transaction12,50 MAD
Frais mensuels estimés1.500,00 MAD
Encaissement théorique après ces frais58.500,00 MAD
Simulation illustrative, non contractuelle, avant coût produit, livraison, taxes, frais Shopify, remboursements, change ou fraude. Un solde négatif signale que les hypothèses de frais dépassent le chiffre d'affaires simulé.
Ne confondez pas frais du PSP et marge nette de la commande
Le solde calculé après commission ne constitue pas votre bénéfice. Il manque encore le prix d'achat ou de fabrication, la livraison, les retours, les promotions, la publicité, le service client et les charges de l'entreprise. Une boutique qui vend 500 MAD avec 12,50 MAD de frais de paiement peut être très rentable ou déficitaire selon ses autres coûts.
Il faut également surveiller le temps d'encaissement. Une commission légèrement plus basse perd parfois son intérêt si les versements sont espacés, si une réserve de sécurité immobilise une partie du montant ou si les rapprochements sont difficiles. Une PME avec un besoin important de trésorerie peut privilégier un règlement plus prévisible, même si ce choix ne donne pas le taux facial le plus bas.
Pour comparer les devis, calculez au minimum trois scénarios : un mois normal, un mois de forte croissance et un mois avec davantage de remboursements. Les commissions peuvent varier avec le volume, et le support technique a un coût indirect lorsqu'un incident empêche des commandes de passer pendant plusieurs heures. Aucun simulateur public ne peut remplacer entièrement la grille contractuelle reçue du fournisseur.
6. Quelle solution privilégier selon votre activité au Maroc ?
Une boutique de vêtements qui expédie cent commandes par semaine ne doit pas sélectionner sa solution avec les mêmes critères qu'un cabinet qui encaisse deux acomptes par mois. Le bon outil dépend autant de la fréquence des opérations que de leur montant. Voici une méthode pour identifier ce qui compte dans chaque situation, sans attribuer de supériorité universelle à un prestataire.
Priorité à l'acceptation des cartes ciblées, aux confirmations serveur, à l'état de la commande et à un back-office clair pour les remboursements.
Un lien de paiement peut éviter un développement. Demandez une référence par facture, une preuve de règlement et un export comptable.
Examinez virements, paiement par lien, factures, acomptes, autorisations internes et rapprochement des encaissements.
Une boutique Shopify doit vérifier la liste des fournisseurs réellement disponibles pour un compte marchand établi au Maroc, ainsi que les règles de transaction de son forfait. Si vous vendez aussi sur une plateforme tierce, distinguez ce checkout du parcours décrit dans notre guide marketplace Maroc. Une boutique WooCommerce peut disposer de davantage de latitude technique avec une extension ou une intégration développée pour son cas, mais elle hérite aussi des responsabilités de mise à jour, de sauvegarde et de sécurisation de son environnement.
Pour les entreprises qui vendent à des consommateurs européens ou nord-américains, les paiements internationaux demandent une vérification plus poussée : cartes acceptées, monnaie de présentation, devises de règlement, conformité, frais de conversion et gestion des litiges. La simple mention « accepte Visa et Mastercard » ne résout pas ces questions.
Enfin, une activité à fort volume de paiement à la livraison peut envisager un parcours hybride : la carte pour les clients prêts à payer à l'avance et le COD là où il reste pertinent. Il faut mesurer les frais et la marge sur les commandes effectivement livrées et encaissées, pas sur les commandes créées. Notre guide du COD au Maroc détaille cette dimension logistique et financière.
Avant de signer, préparez une petite grille de sélection pondérée. Accordez par exemple davantage de poids à la qualité d'intégration si votre activité traite beaucoup de commandes automatisées, ou au délai de règlement si votre trésorerie est tendue. Il s'agit d'une méthode de décision, pas d'une note publique attribuée arbitrairement aux prestataires.
7. Les étapes pour activer une solution de paiement en ligne au Maroc
Les fournisseurs demandent généralement à comprendre l'entreprise, ce qu'elle vend et comment elle livre son produit ou réalise son service. Cette phase n'est pas un détail administratif : elle conditionne l'éligibilité, la tarification et parfois les montants autorisés. Les exigences varient selon le statut, l'activité et le prestataire. Ne présentez donc aucune liste documentaire comme universelle.
- 1. Décrire l'activité réelleType de produits, clientèle nationale ou internationale, montant moyen, volume prévisionnel, politique de remboursement et canaux de vente.
- 2. Vérifier l'éligibilitéDemander si votre statut et votre secteur sont acceptés, ainsi que les catégories soumises à des conditions particulières.
- 3. Préparer le dossierSelon l'opérateur : registre de commerce, identifiants légaux et fiscaux, statuts, identité des représentants, justificatif du compte bancaire, conditions de vente et preuve de l'activité.
- 4. Obtenir un devis completComparer coûts de création, abonnement, commissions, cartes étrangères, remboursements, contestations, réserve éventuelle, délai de versement et conditions de résiliation.
- 5. Choisir le parcoursPage hébergée, lien envoyé au client, module WooCommerce ou fournisseur Shopify effectivement pris en charge. Documenter les statuts attendus.
- 6. Configurer les testsUtiliser un environnement de démonstration lorsqu'il est proposé ; simuler succès, refus, interruption, retour client, remboursement et notifications répétées.
- 7. Activer la productionVérifier les clés, les URL autorisées, les conditions d'exploitation et le support avant toute transaction réelle.
- 8. Rapprocher les fluxComparer quotidiennement commandes payées, transactions du portail marchand, remboursements et versements bancaires.
Sur votre site, les informations commerciales doivent être cohérentes avant le passage en production : prix, devise, conditions de livraison, politique de retour, coordonnées et mentions légales adaptées à votre situation. Un prestataire peut demander à les vérifier. Une page de vente incomplète ou un modèle commercial mal décrit peut ralentir le dossier bien davantage qu'un problème de développement.
Une petite entreprise peut envisager un démarrage limité : un fournisseur, un seul mode d'encaissement et des tests suivis de près. Lorsque les ventes augmentent, elle pourra automatiser davantage le rapprochement et négocier sa tarification avec des données de volumes réels. Acheter une intégration complexe avant d'avoir clarifié ses opérations risque de mobiliser du budget au mauvais endroit.
Le délai d'activation annoncé par un concurrent ou un intégrateur n'est jamais une garantie pour votre dossier. Demandez la durée indicative de l'instruction, les étapes dépendantes du marchand et la date à laquelle les paiements de production sont effectivement autorisés. Dans le calendrier de lancement, gardez une marge pour les questions de conformité et les retours de recette.
UNE BOUTIQUE SHOPIFY OU WOOCOMMERCE EN PRÉPARATION ?Vérifiez l'éligibilité du prestataire et la cohérence des statuts de paiement avant d'ouvrir les ventes.
Discuter du projet 8. Accepter les paiements sur Shopify au Maroc : vérifier d'abord la disponibilité
Le piège le plus courant est de construire tout le catalogue avant de découvrir que la solution de paiement attendue n'est pas disponible pour la société qui exploite la boutique. Shopify Payments n'apparaît pas dans la liste officielle des pays éligibles aux entreprises établies au Maroc à la date de vérification du 20 octobre 2026. Cela n'empêche pas de créer une boutique Shopify au Maroc, mais impose de distinguer les fournisseurs de paiement tiers, les méthodes manuelles et les intégrations externes réellement autorisées.
La documentation de Shopify conseille de vérifier les passerelles par pays et précise que les fournisseurs externes peuvent être activés depuis les paramètres de paiement lorsque la région le permet. La liste évolue et dépend du pays de la boutique. Un logo de prestataire affiché sur un site de comparaison, une ancienne vidéo ou une extension non officielle ne suffisent donc pas pour confirmer la compatibilité actuelle. Pays Shopify Payments · Configuration des fournisseurs tiers.
Le parcours standard avec un fournisseur tiers reconnu par Shopify
Dans l'administration de votre boutique, ouvrez les paramètres de paiement et examinez la liste des fournisseurs proposés pour votre contexte. Avant d'activer quoi que ce soit, consultez les conditions du prestataire, puis créez le compte marchand requis. Si un fournisseur est disponible, vérifiez les informations d'identification, le mode de test, les cartes prises en charge, les commissions et la façon dont les remboursements seront traités.
La distinction entre un fournisseur direct et un fournisseur externe est importante. Avec le second, l'acheteur peut être redirigé vers une page de paiement hébergée hors de la boutique avant de revenir. Le retour vers Shopify doit être fluide, mais il ne remplace pas une confirmation fiable de la transaction. Il faut tester la situation où le paiement est accepté alors que le client ferme son navigateur, ainsi que celle où il revient sur la boutique après un refus.
Shopify peut facturer des frais de transaction tiers en plus de la commission du prestataire, selon le forfait et la configuration. Ce coût doit être intégré aux simulations de rentabilité. Ne le remplacez pas par un taux générique trouvé sur Internet : les conditions et forfaits évoluent. La documentation officielle sur les fournisseurs tiers explique leur fonctionnement et leurs catégories.
Que faire si le prestataire n'apparaît pas dans Shopify ?
N'essayez pas de contourner le checkout hébergé ni de faire croire au système qu'une commande est payée parce qu'un client a cliqué sur un bouton. Certains prestataires documentent plutôt des liens de paiement envoyés après la création d'une commande ou des mécanismes d'intégration API. Un tel parcours ne constitue pas automatiquement une passerelle Shopify native : il nécessite de traiter séparément la création de la commande, la confirmation fiable du paiement et le suivi dans le back-office.
Pour une première version, un paiement manuel peut être proposé avec des instructions exactes, lorsque les conditions Shopify et le fournisseur le permettent. L'état de la commande doit rester « en attente de paiement » jusqu'à la confirmation vérifiée. Pour une version automatisée, le développeur doit vérifier les possibilités de l'API Shopify, le mode de notification du PSP, la preuve de transaction et les règles de sécurité applicables. Une personnalisation trop agressive du checkout peut violer les contraintes de plateforme ou devenir fragile aux mises à jour.
Avant d'accepter des paiements réels, réalisez au moins une série de tests d'autorisation, refus, interruption, doublon de notification et remboursement sur l'environnement autorisé par le fournisseur. Recherchez aussi les conséquences opérationnelles d'un décalage entre le tableau de bord Shopify et celui du prestataire. Si vous préparez une boutique Shopify au Maroc, intégrez ces contrôles dès la conception du parcours d'achat et des notifications clients.
À vérifier :La liste officielle des passerelles Shopify et le contrat du prestataire priment sur toute recommandation ancienne. Aucune intégration particulière n'est garantie disponible sans vérification sur le compte marchand concerné.
9. Paiement WooCommerce au Maroc : extension, page hébergée ou API ?
WooCommerce laisse davantage de liberté dans le choix de l'hébergement et des composants techniques. Cette souplesse peut faciliter l'intégration d'une solution locale, mais elle ne dispense pas de vérifier la compatibilité du module avec la version actuelle de WordPress, WooCommerce, PHP et le type de checkout utilisé. Une extension anciennement fonctionnelle n'est pas nécessairement adaptée aux Checkout Blocks ou aux mises à jour récentes.
Dans WooCommerce, le menu des moyens de paiement permet d'activer différentes méthodes installées. Les passerelles peuvent renvoyer le client vers une page hébergée par le prestataire ou collecter certaines informations dans le parcours du site. Le modèle hébergé évite généralement de faire transiter les données sensibles de carte par votre propre serveur, mais ses responsabilités doivent être examinées avec le prestataire. La documentation officielle Payment Gateway API distingue notamment ces architectures.
Les points à tester avant toute mise en production
Commencez sur une copie de test de votre boutique. Vérifiez le fonctionnement du panier, des codes promotionnels, des frais de livraison et des taxes, puis le montant transmis au prestataire. Contrôlez les conversions de monnaie si le site gère plusieurs devises. Il est important que la commande et le prestataire partagent une référence stable permettant de retrouver sans ambiguïté le règlement, même si un internaute quitte le checkout.
Le retour du navigateur vers la boutique peut afficher un succès ou un échec, mais le serveur doit aussi obtenir un état fiable de la transaction. Selon l'intégration, cela passe par une notification signée du prestataire, une consultation API ou un autre mécanisme documenté. Les notifications peuvent arriver en retard, dans un ordre différent ou plusieurs fois. Le traitement doit donc éviter les doublons, refuser les montants incompatibles et ne jamais marquer deux fois la même commande comme payée.
Les remboursements doivent être traités avec autant de rigueur. Le fait de passer une commande au statut « remboursée » dans WooCommerce ne garantit pas, à lui seul, que le prestataire a renvoyé les fonds au client. Vérifiez la commande de remboursement, son résultat financier, son identifiant et le rapprochement dans le portail marchand. Les rapports commerciaux doivent distinguer les autorisations, captures, remboursements et versements réellement effectués.
Sur l'aspect sécurité, limitez les droits des comptes administrateurs, maintenez les extensions à jour et conservez des sauvegardes restaurables. Les clés API ne doivent pas apparaître dans le code frontal, les journaux publics ou les captures d'écran de formation. Les formulaires de paiement hébergés permettent souvent de réduire la surface technique à gérer, mais pas la responsabilité de protéger les comptes d'administration et les données clients.
Faut-il utiliser un module prêt à l'emploi ?
Un module officiel et maintenu peut réduire le coût initial, à condition de disposer d'une documentation à jour et d'un support adapté. En l'absence de module fiable, une intégration spécifique n'a de sens que si le volume et les besoins fonctionnels le justifient. Demandez l'accès à une sandbox, des exemples d'états de paiement et les conditions de certification avant de budgéter le développement.
Lorsqu’un prestataire propose un module WooCommerce, vérifiez son origine, sa maintenance, sa compatibilité avec le checkout et la sécurité des mises à jour. La présence d’un dépôt public ne constitue pas, à elle seule, un audit de sécurité. Demandez également qui assure le support du module et qui intervient en cas de paiement accepté mais de commande non actualisée.
Enfin, les méthodes natives « paiement à la livraison » et « virement bancaire » restent utiles à condition que le personnel comprenne leurs états. Elles ne remplacent pas une passerelle de cartes et ne doivent jamais déclencher un e-mail « paiement reçu » sans encaissement vérifié. La documentation WooCommerce Payments permet de distinguer les moyens en ligne des moyens hors ligne.
10. 3-D Secure, paiements refusés et rapprochement : les incidents à anticiper
Le paiement est un moment sensible : une erreur peut coûter une commande, et un état mal interprété peut provoquer une expédition sans encaissement. La sécurité ne se résume pas à afficher un cadenas sur le site. Elle dépend aussi de l'authentification, du traitement des données de carte, de la gestion des erreurs et des droits d'accès aux systèmes marchands.
Le protocole 3-D Secure permet, selon la banque, la carte et le niveau de risque, d'ajouter une étape d'authentification du porteur. Cette étape peut impliquer une validation dans l'application bancaire, un code ou un autre mécanisme. Le commerçant doit expliquer le parcours au client sans lui demander de communiquer son code de validation au service client. En cas d'échec, il faut afficher une information compréhensible et proposer, lorsque c'est possible, de réessayer sans créer une nouvelle commande confuse.
Une transaction refusée ne prouve pas nécessairement que l'acheteur ne dispose pas des fonds. Elle peut provenir d'un plafond, d'une restriction de carte, d'une tentative d'authentification interrompue, de la banque émettrice ou d'une indisponibilité technique. Évitez de déduire la cause exacte sans code d'erreur fourni par le prestataire. Les équipes support doivent conserver un identifiant de transaction et un horodatage, mais jamais le numéro complet de carte ni les données d'authentification.
Afficher un message utile, permettre une nouvelle tentative dans un parcours contrôlé et conserver le statut initial de la commande.
Rendre la confirmation idempotente : une même transaction vérifiée ne crée ni seconde commande ni seconde expédition.
Conserver la preuve d'encaissement, rapprocher l'ordre de remboursement et suivre le résultat financier communiqué par le PSP.
Le référentiel PCI DSS impose des exigences de sécurité aux environnements concernés par les données de carte. Une boutique qui délègue le formulaire sensible à un prestataire qualifié réduit certaines responsabilités techniques, mais ne devient pas automatiquement exempte de toute exigence. Le périmètre réel dépend de l'architecture et des règles applicables. Il faut également protéger les données personnelles collectées lors des commandes, conformément aux obligations qui concernent l'entreprise.
Avant chaque évolution majeure du checkout, testez une transaction de bout en bout et préparez une procédure de retour arrière. Vérifiez aussi le taux de réussite par moyen de paiement, le nombre d'échecs techniques distincts des refus bancaires, les remboursements, les délais de versement et les transactions non rapprochées. Ces indicateurs sont plus actionnables qu'un simple nombre de clics sur le bouton « payer ».
Pour les e-commerçants qui investissent en publicité, il faut encore distinguer l'événement de commande créée de la vente payée. Les plateformes analytiques peuvent remonter une conversion avant la confirmation définitive du prestataire. Ne bâtissez pas vos décisions budgétaires sur des revenus qui ne correspondent pas aux encaissements réels.
11. Questions fréquentes sur le paiement en ligne au Maroc
Comment accepter un paiement par carte bancaire sur un site marocain ?
Demandez une offre marchande à un prestataire ou acquéreur adapté à votre activité, vérifiez son contrat, puis installez l'intégration qu'il prend officiellement en charge. Testez la confirmation des transactions et les remboursements avant d'ouvrir aux clients.
Quel est le taux de commission d'une passerelle de paiement au Maroc ?
Il n'existe pas un pourcentage universel. Les commissions dépendent du prestataire, du secteur, des volumes, des cartes et des services. Le plafond d'interchange domestique de 0,50 % en vigueur en octobre 2026 ne correspond pas au tarif total payé par le marchand. Demandez un devis détaillé.
Shopify Payments fonctionne-t-il au Maroc ?
À la date de mise à jour de ce guide, le Maroc n'apparaît pas parmi les pays pris en charge par Shopify Payments. Vérifiez la documentation officielle avant toute décision, puis consultez les fournisseurs tiers accessibles pour votre région et votre activité.
Une boutique Shopify au Maroc peut-elle encaisser par carte ?
Oui, sous réserve de trouver un fournisseur tiers effectivement proposé ou un parcours externe conforme aux règles de Shopify et aux conditions d'un prestataire. L'offre retenue doit être testée avec un compte marchand réel ou un environnement de démonstration autorisé. Une méthode manuelle n'est pas automatiquement un paiement carte intégré.
Peut-on utiliser Stripe avec une entreprise établie au Maroc ?
Le Maroc ne figure pas dans la liste officielle des pays de prise en charge du traitement des paiements Stripe à cette date. Posséder un client étranger ne suffit pas pour ouvrir un compte Stripe dans un autre pays ; une entreprise légalement établie dans une juridiction prise en charge doit répondre aux exigences applicables. Consultez la liste officielle Stripe.
Le paiement WooCommerce au Maroc nécessite-t-il une extension ?
Pas dans tous les scénarios : les moyens de paiement hors ligne existent déjà dans WooCommerce. Pour un encaissement automatisé par carte, il faut cependant une passerelle ou une intégration vérifiable. Certains prestataires proposent un module ; d'autres passent par une page hébergée ou une API.
Peut-on envoyer un lien de paiement sans avoir de site web ?
Oui, des offres documentées comme NAPS ePay Link permettent de demander un règlement par lien selon les conditions d'éligibilité du prestataire. Le lien doit être rapproché de la facture ou de la commande. Vérifiez le tarif, la durée de validité et le processus de remboursement.
Quel délai pour recevoir l'argent d'un paiement en ligne ?
Il dépend du contrat, du prestataire, de la banque, des jours de traitement et de la nature du règlement. Certains acteurs distinguent la disponibilité sur un compte de paiement du versement sur un compte bancaire. Demandez les deux délais par écrit.
Comment gérer les paiements refusés et les clients qui quittent le checkout ?
Conservez un statut « non payé » ou équivalent jusqu'à confirmation vérifiée ; permettez une nouvelle tentative contrôlée et suivez les erreurs dans le portail marchand. Ne basez jamais l'expédition uniquement sur une page de retour ou une capture d'écran envoyée par le client.
Carte bancaire ou paiement à la livraison : lequel est le moins cher ?
Comparez les coûts complets. Pour la carte : commission, abonnements, remboursements, frais de plateforme et incidents. Pour le COD : confirmation, livraison, refus, retours, versements et trésorerie. Le résultat varie selon le panier et les opérations réelles. Voir le guide COD Maroc.
12. Sources officielles et méthode de vérification
Ce guide a été préparé pour une entreprise qui cherche à encaisser, non pour promouvoir un prestataire en particulier. Les caractéristiques peuvent changer : les informations publiées par les autorités et les fournisseurs font foi à leur date, tandis que les tarifs individualisés, délais et possibilités d'intégration exigent un devis ou un test sur le compte marchand concerné. Les simulations de frais sont explicitement hypothétiques.
- ANRT — enquête TIC 2024-2025 : usage de la carte bancaire par 43,3 % des acheteurs en ligne interrogés en 2024 (plusieurs moyens de paiement possibles).
- Conseil de la concurrence et Bank Al-Maghrib — communiqué conjoint relatif au marché monétique et aux plafonds d'interchange, 2026.
- CMI — communication 2026 sur les volumes traités en 2025 par ses plateformes.
- CMI — Fatourati Agrégateur, canaux et établissements partenaires.
- NAPS — paiement en ligne et solution ePay Link.
- Shopify — pays pris en charge par Shopify Payments.
- Shopify — activation de fournisseurs de paiement tiers.
- WooCommerce — documentation développeur Payment Gateway API.
- Stripe — disponibilité mondiale officielle des services de paiement.
Votre solution de paiement doit fonctionner au-delà du bouton « payer ».
Le bon choix est celui qui accepte réellement vos clients, confirme les commandes sans ambiguïté, produit des comptes justes et garde des coûts compatibles avec votre marge. Avant de signer, demandez plusieurs devis et confrontez-les à un parcours d'achat complet, de la commande au versement.
Pour un site Shopify ou WooCommerce en préparation, Ecomgrowth peut vous accompagner dans le choix de l'architecture e-commerce, la conception du parcours, l'intégration et les tests de conversion.